
Trả lời nhanh: Bảo hiểm xã hội một lần là khoản tiền cơ quan BHXH trả gộp một lần cho người đã ngừng đóng và có yêu cầu. Theo Điều 70 Luật Bảo hiểm xã hội 2024, chỉ một số trường hợp được rút. Ví dụ: đủ tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng, ra nước ngoài định cư, mắc bệnh nguy hiểm đến tính mạng. Người đóng trước 01/7/2025, nghỉ đủ 12 tháng và đóng chưa đủ 20 năm cũng được rút. Mức hưởng là 1,5 tháng lương bình quân cho mỗi năm đóng trước 2014 và 2 tháng cho mỗi năm từ 2014.
Nghỉ việc, cần tiền gấp, nhiều người nghĩ ngay đến việc rút bảo hiểm xã hội. Nhưng từ ngày 01/7/2025, luật chơi đã khác. Luật Bảo hiểm xã hội 2024 (số 41/2024/QH15) siết chặt điều kiện để giữ người lao động ở lại hệ thống.
Bài viết này giải thích bảo hiểm xã hội một lần theo quy định mới nhất. Bạn sẽ biết ai được rút, cách tính tiền, hồ sơ cần chuẩn bị và khi nào không nên rút.
| Nội dung | Tóm tắt |
|---|---|
| Căn cứ chính | Luật Bảo hiểm xã hội 2024 (41/2024/QH15), Điều 70, 78, 79. Nghị định 158/2025/NĐ-CP |
| Hiệu lực | Từ ngày 01/7/2025 |
| Điều kiện chung | Đã chấm dứt tham gia BHXH và có yêu cầu |
| Nghỉ việc 12 tháng | Chỉ áp dụng cho người đóng trước 01/7/2025, tổng thời gian đóng chưa đủ 20 năm |
| Mức hưởng | 1,5 tháng/năm (trước 2014). 2 tháng/năm (từ 2014). Dưới 1 năm: bằng số đã đóng, tối đa 2 tháng |
| Hồ sơ cơ bản | Sổ bảo hiểm xã hội và văn bản đề nghị hưởng |
| Thời hạn giải quyết | 07 ngày làm việc kể từ khi nhận đủ hồ sơ |
1. Bảo hiểm xã hội một lần là gì?
Bảo hiểm xã hội một lần là chế độ trả gộp toàn bộ quyền lợi hưu trí thành một khoản tiền. Người nhận tiền sẽ chấm dứt quá trình đóng đã tích lũy. Thời gian đóng trước đó không còn được tính để hưởng lương hưu.
Chế độ này nằm trong nhóm chế độ hưu trí của BHXH bắt buộc và BHXH tự nguyện. Nó khác hẳn trợ cấp thất nghiệp. Trợ cấp thất nghiệp do quỹ bảo hiểm thất nghiệp chi trả, có điều kiện và thời hạn nộp hồ sơ riêng. Xem chi tiết tại bài bảo hiểm thất nghiệp: điều kiện và mức hưởng.
Nó cũng khác trợ cấp thôi việc. Trợ cấp thôi việc do người sử dụng lao động trả cho thời gian làm việc không đóng bảo hiểm thất nghiệp. Cách tính có tại bài cách tính trợ cấp thôi việc mới nhất.
2. Điều kiện hưởng bảo hiểm xã hội một lần theo Luật BHXH 2024
2.1. Sáu trường hợp được rút với người lao động Việt Nam
Khoản 1 Điều 70 Luật Bảo hiểm xã hội 2024 đặt điều kiện nền: người lao động đã chấm dứt tham gia BHXH và có yêu cầu. Ngoài ra, phải thuộc một trong các trường hợp sau:
- Đủ tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng BHXH và không tiếp tục đóng.
- Ra nước ngoài để định cư.
- Mắc bệnh nguy hiểm đến tính mạng như ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS và các bệnh khác theo danh mục của Bộ Y tế.
- Suy giảm khả năng lao động từ 81% trở lên, hoặc là người khuyết tật đặc biệt nặng.
- Đóng BHXH trước ngày 01/7/2025, sau 12 tháng không tham gia BHXH bắt buộc lẫn tự nguyện, và tổng thời gian đóng chưa đủ 20 năm.
- Quân nhân, công an, người làm công tác cơ yếu phục viên, xuất ngũ, thôi việc mà không đủ điều kiện hưởng lương hưu và không tiếp tục tham gia BHXH.
Người đủ tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng có thêm lựa chọn. Họ có thể nhận trợ cấp hằng tháng theo Điều 23 thay vì rút một lần. Mục 7 sẽ phân tích kỹ điểm này.
2.2. Người lao động nước ngoài làm việc tại Việt Nam
Khoản 2 Điều 70 quy định riêng cho người nước ngoài tham gia BHXH bắt buộc. Họ được rút khi:
- Đủ tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng.
- Mắc bệnh nguy hiểm đến tính mạng hoặc suy giảm khả năng lao động từ 81% trở lên.
- Đủ điều kiện hưởng lương hưu nhưng không còn cư trú tại Việt Nam.
- Chấm dứt hợp đồng lao động hoặc giấy phép lao động, chứng chỉ, giấy phép hành nghề mà không được gia hạn.
3. Nghỉ việc 12 tháng có rút bảo hiểm xã hội một lần được không?
Đây là câu hỏi được tìm kiếm nhiều nhất. Câu trả lời phụ thuộc vào thời điểm bạn bắt đầu đóng BHXH.
3.1. Người đã đóng trước ngày 01/7/2025
Bạn vẫn được rút nếu đáp ứng đủ ba điều kiện:
- Đã có thời gian đóng BHXH trước ngày 01/7/2025.
- Đủ 12 tháng không tham gia BHXH bắt buộc và cũng không đóng BHXH tự nguyện.
- Tổng thời gian đóng chưa đủ 20 năm.
Mốc cũ trước năm 2025 cũng là 20 năm. Vì vậy, người đã đóng từ 20 năm trở lên không thể rút theo diện nghỉ việc. Họ chỉ còn con đường chờ đủ tuổi nhận lương hưu.
3.2. Người bắt đầu đóng từ ngày 01/7/2025
Người tham gia lần đầu từ ngày này không được áp dụng diện “nghỉ việc 12 tháng”. Họ chỉ được rút khi rơi vào các trường hợp đặc biệt: định cư nước ngoài, bệnh hiểm nghèo, suy giảm khả năng lao động nặng hoặc đủ tuổi nghỉ hưu mà chưa đủ 15 năm.
Đây là thay đổi lớn nhất của luật mới. Mục tiêu là hạn chế tình trạng rút BHXH hàng loạt khiến người lao động về già không có lương hưu.
3.3. Đóng gián đoạn rồi đi làm lại thì sao?
Nếu bạn quay lại đóng BHXH trước khi đủ 12 tháng, thời gian chờ bị ngắt. Thời gian đóng cũ được cộng nối với thời gian mới. Cách cộng nối được giải thích trong bài đóng BHXH sau một thời gian gián đoạn.
4. Cách tính mức hưởng bảo hiểm xã hội một lần
4.1. Công thức theo khoản 3 Điều 70
Mức hưởng tính theo số năm đã đóng và mức bình quân tiền lương tháng đóng BHXH:
- Mỗi năm đóng trước năm 2014: 1,5 tháng mức bình quân tiền lương.
- Mỗi năm đóng từ năm 2014 trở đi: 2 tháng mức bình quân tiền lương.
- Đóng chưa đủ 1 năm: bằng số tiền đã đóng, tối đa 2 tháng mức bình quân tiền lương.
Với BHXH tự nguyện, mức hưởng không bao gồm phần Nhà nước hỗ trợ đóng. Ngoại lệ là người mắc bệnh nguy hiểm hoặc suy giảm khả năng lao động từ 81%. Khoản 4 Điều 70 cho phép họ nhận cả phần hỗ trợ này.
4.2. Mức bình quân tiền lương được tính thế nào?
Tiền lương đã đóng ở các năm trước được điều chỉnh theo chỉ số giá tiêu dùng. Hệ số điều chỉnh do cơ quan nhà nước có thẩm quyền công bố hằng năm. Nhờ vậy, khoản tiền lương cũ không bị mất giá quá nhiều khi quy đổi.
Theo Nghị định 158/2025/NĐ-CP, thời gian tính hưởng không gồm những tháng không phải đóng BHXH bắt buộc theo luật. Ví dụ là các tháng nghỉ việc hưởng chế độ thai sản không phải đóng.
4.3. Ví dụ minh họa
Chị A đóng BHXH 3 năm trước năm 2014 và 5 năm từ năm 2014. Giả sử mức bình quân tiền lương sau điều chỉnh là 10 triệu đồng/tháng.
- Giai đoạn trước 2014: 1,5 × 10 triệu × 3 năm = 45 triệu đồng.
- Giai đoạn từ 2014: 2 × 10 triệu × 5 năm = 100 triệu đồng.
- Tổng mức hưởng: 145 triệu đồng.
Đây chỉ là ví dụ để hiểu công thức. Số tiền thực tế phụ thuộc lương từng giai đoạn, hệ số điều chỉnh và cách làm tròn tháng lẻ.
5. Hồ sơ hưởng bảo hiểm xã hội một lần
Điều 78 Luật Bảo hiểm xã hội 2024 quy định hồ sơ theo từng trường hợp.
5.1. Hồ sơ cơ bản
- Sổ bảo hiểm xã hội.
- Văn bản đề nghị hưởng BHXH một lần, theo mẫu của BHXH Việt Nam (thường gọi là mẫu 14-HSB).
5.2. Giấy tờ bổ sung theo trường hợp
- Ra nước ngoài định cư: giấy xác nhận thôi quốc tịch Việt Nam, hoặc giấy tờ chứng minh định cư như hộ chiếu nước ngoài, thị thực định cư, thẻ thường trú dài hạn. Giấy tờ tiếng nước ngoài cần bản dịch tiếng Việt có chứng thực hoặc công chứng.
- Mắc bệnh nguy hiểm đến tính mạng: bản tóm tắt hồ sơ bệnh án, hoặc bản chính hay bản sao giấy ra viện.
- Suy giảm khả năng lao động từ 81%: biên bản giám định của Hội đồng giám định y khoa, hoặc bản sao giấy xác nhận khuyết tật đặc biệt nặng.
Sổ BHXH phải được chốt đầy đủ trước khi nộp. Doanh nghiệp chậm chốt sổ là lỗi phổ biến khiến hồ sơ bị trả. Tham khảo thêm các mẫu đơn, tờ khai bảo hiểm xã hội thường dùng.
6. Thủ tục rút bảo hiểm xã hội một lần và thời hạn giải quyết
6.1. Các bước thực hiện
- Bước 1: Yêu cầu công ty cũ chốt sổ BHXH và trả sổ.
- Bước 2: Chuẩn bị hồ sơ theo mục 5.
- Bước 3: Nộp hồ sơ cho cơ quan BHXH. Có thể nộp trực tiếp, qua bưu điện hoặc qua dịch vụ công trực tuyến.
- Bước 4: Nhận quyết định và tiền hưởng qua tài khoản ngân hàng hoặc bưu điện.
6.2. Thời hạn giải quyết
Khoản 3 Điều 79 Luật Bảo hiểm xã hội 2024 quy định thời hạn 07 ngày làm việc kể từ khi cơ quan BHXH nhận đủ hồ sơ. Luật cũ cho tối đa 10 ngày. Nếu từ chối giải quyết, cơ quan BHXH phải trả lời bằng văn bản và nêu rõ lý do.
Thời điểm tính hưởng là ngày cơ quan BHXH ban hành quyết định hưởng, theo khoản 5 Điều 70.
7. Có nên rút bảo hiểm xã hội một lần không?
Tiền về tay ngay là lợi ích dễ thấy. Cái giá phải trả lại nằm ở tương lai.
7.1. Những gì bạn mất khi rút
- Mất thời gian đóng đã tích lũy: nếu đi làm lại, bạn bắt đầu từ con số 0.
- Mất cơ hội nhận lương hưu: luật mới chỉ cần 15 năm đóng là đủ điều kiện hưởng lương hưu khi đủ tuổi.
- Mất thẻ BHYT do quỹ BHXH đóng: người hưởng lương hưu hoặc trợ cấp hằng tháng được cấp BHYT.
- Thiệt về giá trị: khoản rút một lần thường thấp hơn nhiều tổng số lương hưu nhận cả đời.
7.2. Phương án thay thế
- Bảo lưu thời gian đóng: chờ đi làm lại hoặc đóng tiếp BHXH tự nguyện cho đủ 15 năm.
- Đóng BHXH tự nguyện: phù hợp với người làm tự do, kinh doanh nhỏ.
- Trợ cấp hằng tháng theo Điều 23: dành cho người đủ tuổi nghỉ hưu, chưa đủ điều kiện hưởng lương hưu và chưa đủ tuổi hưởng trợ cấp hưu trí xã hội. Mức thấp nhất bằng mức trợ cấp hưu trí xã hội. Người hưởng còn được ngân sách đóng BHYT.
Người sắp đến tuổi nghỉ hưu nên tính toán kỹ trước khi quyết định. Bài tư vấn khi quyết định xin về hưu sớm phân tích thêm các lựa chọn.
8. Rủi ro thường gặp khi rút bảo hiểm xã hội một lần
- Dịch vụ “rút hộ, ứng trước tiền”: nhiều nơi giữ sổ, thu phí cao hoặc lừa đảo chiếm đoạt tiền.
- Làm giả giấy tờ để rút sớm: hành vi này bị xử phạt và buộc hoàn trả tiền đã nhận. Mức nặng có thể bị truy cứu trách nhiệm hình sự.
- Công ty không chốt sổ: thường do nợ BHXH. Người lao động cần khiếu nại hoặc khởi kiện để bảo vệ quyền lợi.
- Nghỉ việc trái luật: có thể phát sinh tranh chấp với công ty, ảnh hưởng việc chốt sổ. Xem bài nghỉ việc không báo trước: hậu quả và khi nào được nghỉ.
Khi công ty cố tình không chốt sổ, bạn có quyền khiếu nại, hòa giải hoặc khởi kiện. Trình tự cụ thể có trong bài tranh chấp lao động: trình tự, thời hiệu giải quyết.
9. Dịch vụ tư vấn bảo hiểm xã hội một lần tại Công ty Luật Dragon
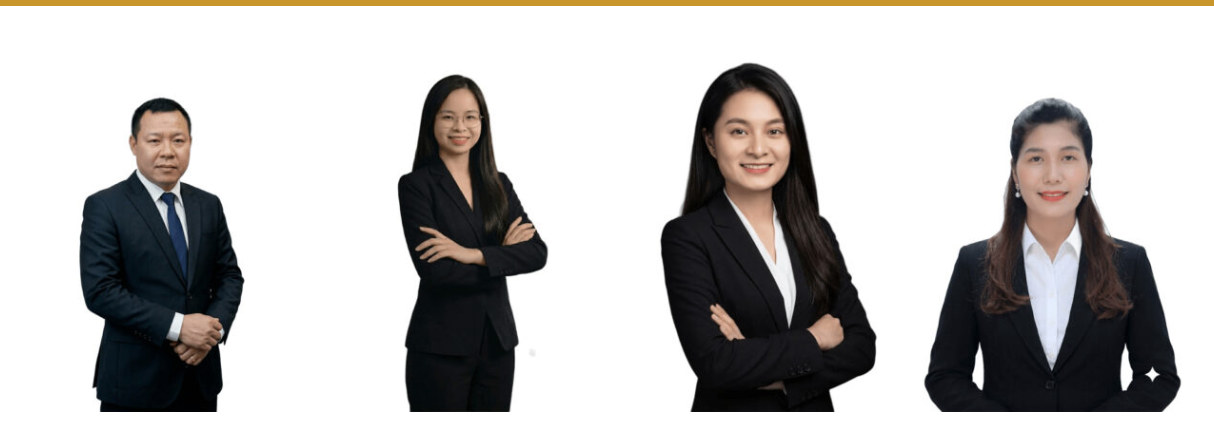
Đội ngũ luật sư Công ty Luật TNHH Dragon.
Công ty Luật TNHH Dragon có trụ sở tại Long Biên, Hà Nội. Đội ngũ luật sư tư vấn lao động của Dragon hỗ trợ người lao động:
- Kiểm tra điều kiện hưởng BHXH một lần theo luật mới.
- Ước tính mức hưởng và so sánh với phương án bảo lưu, hưởng lương hưu.
- Soạn hồ sơ, hướng dẫn nộp và theo dõi kết quả.
- Yêu cầu công ty chốt sổ BHXH, khiếu nại hoặc khởi kiện khi công ty nợ bảo hiểm.
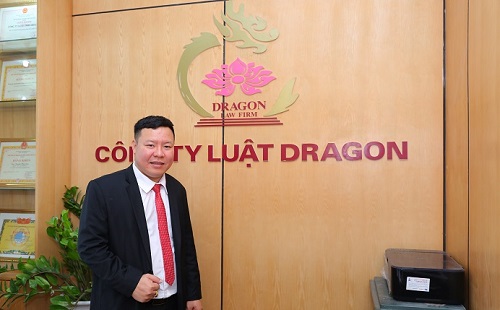
Luật sư trưởng Nguyễn Minh Long tại trụ sở Công ty Luật Dragon.
Phí tư vấn trực tiếp tại Dragon từ 500.000 đồng/giờ. Đây là mức giá tham khảo, có thể thay đổi.
Giải đáp nhanh
Câu hỏi thường gặp về bảo hiểm xã hội một lần
1Nghỉ việc bao lâu thì được rút bảo hiểm xã hội một lần?▼
Nếu bạn đã đóng BHXH trước ngày 01/7/2025, cần đủ 12 tháng không tham gia BHXH bắt buộc và tự nguyện. Tổng thời gian đóng phải chưa đủ 20 năm. Người bắt đầu đóng từ ngày 01/7/2025 không được rút theo diện này.
2Đóng BHXH 10 năm rút một lần được bao nhiêu tiền?▼
Mỗi năm đóng trước 2014 được 1,5 tháng lương bình quân. Mỗi năm từ 2014 được 2 tháng. Nếu cả 10 năm đều từ 2014 trở đi, mức hưởng khoảng 20 tháng lương bình quân sau điều chỉnh.
3Hồ sơ rút bảo hiểm xã hội một lần gồm những gì?▼
Hồ sơ cơ bản gồm sổ BHXH và văn bản đề nghị hưởng BHXH một lần. Trường hợp định cư nước ngoài, bệnh hiểm nghèo hoặc suy giảm khả năng lao động phải nộp thêm giấy tờ chứng minh theo Điều 78 Luật BHXH 2024.
4Bao lâu thì nhận được tiền bảo hiểm xã hội một lần?▼
Cơ quan BHXH giải quyết trong 07 ngày làm việc kể từ khi nhận đủ hồ sơ. Nếu không giải quyết, cơ quan BHXH phải trả lời bằng văn bản và nêu rõ lý do.
5Rút bảo hiểm xã hội một lần rồi có đóng lại được không?▼
Được. Bạn vẫn có thể tham gia BHXH khi đi làm lại hoặc đóng tự nguyện. Tuy nhiên, thời gian đóng trước khi rút không được cộng lại. Thời gian tính hưởng lương hưu bắt đầu lại từ đầu.
Kết luận
Bảo hiểm xã hội một lần không còn là quyền mặc nhiên khi nghỉ việc. Người đóng trước 01/7/2025 vẫn được rút sau 12 tháng nếu chưa đủ 20 năm đóng. Người mới tham gia từ mốc này chỉ được rút trong các trường hợp đặc biệt. Trước khi rút, hãy cân nhắc quyền lương hưu chỉ cần 15 năm đóng và thẻ BHYT đi kèm. Một quyết định vội có thể khiến bạn mất khoản thu nhập ổn định khi về già.
Bài viết được kiểm duyệt nội dung bởi Luật sư Nguyễn Minh Long, Công ty Luật TNHH Dragon.
Luật sư Công ty Luật TNHH Dragon kiểm tra điều kiện, ước tính mức hưởng và hướng dẫn hồ sơ cho bạn.


