
Trả lời nhanh: Mẫu hợp đồng vay tiền hợp lệ cần ghi rõ thông tin hai bên, số tiền vay, mục đích, thời hạn, lãi suất, cách trả nợ và chữ ký. Hợp đồng vay giữa cá nhân không bắt buộc phải công chứng. Lãi suất do hai bên thỏa thuận nhưng không được vượt 20%/năm (khoản 1 Điều 468 Bộ luật Dân sự 2015). Phần lãi vượt trần không có hiệu lực. Vay lãi từ gấp 5 lần mức trần trở lên (100%/năm) có thể bị xử lý hình sự theo Điều 201 Bộ luật Hình sự.
Cho mượn tiền chỉ bằng lời nói. Chuyển khoản không ghi nội dung. Giấy viết tay thiếu ngày tháng. Đó là ba lỗi khiến người cho vay “mất trắng” khi đòi nợ.
Bài viết này cung cấp mẫu hợp đồng vay tiền dùng được ngay. Bài cũng giải thích từng điều khoản và chỉ ra điểm dễ sai về lãi suất, chứng cứ, thời hiệu khởi kiện năm 2026.
| Nội dung | Tóm tắt |
|---|---|
| Căn cứ pháp lý | Điều 463 Bộ luật Dân sự 2015: hợp đồng vay tài sản |
| Hình thức | Không bắt buộc bằng văn bản hay công chứng, nhưng nên lập văn bản để làm chứng cứ |
| Trần lãi suất | 20%/năm của khoản vay (khoản 1 Điều 468 BLDS 2015) |
| Lãi vượt trần | Phần vượt không có hiệu lực |
| Lãi chậm trả mặc định | Bằng 50% mức lãi suất giới hạn, tức 10%/năm (khoản 2 Điều 468) |
| Cho vay lãi nặng | Lãi từ gấp 5 lần mức trần trở lên, có thể bị truy cứu theo Điều 201 BLHS |
| Thời hiệu khởi kiện | 3 năm kể từ khi biết quyền lợi bị xâm phạm (Điều 429 BLDS 2015) |
1. Hợp đồng vay tiền là gì?
Theo Điều 463 Bộ luật Dân sự 2015, hợp đồng vay tài sản là thỏa thuận giữa các bên. Bên cho vay giao tài sản cho bên vay. Đến hạn, bên vay trả lại tài sản cùng loại, đúng số lượng và chất lượng. Bên vay chỉ phải trả lãi khi hai bên có thỏa thuận hoặc luật có quy định.
Khi tài sản là tiền, đó chính là hợp đồng vay tiền. Pháp luật không quy định một mẫu bắt buộc. Các bên tự soạn, miễn đủ nội dung và không trái luật.
1.1. Vay có lãi và vay không lãi
- Vay không lãi: bên vay chỉ trả đúng số gốc. Hợp đồng nên ghi rõ “không tính lãi” để tránh tranh cãi.
- Vay có lãi: hai bên ghi mức lãi, cách tính và kỳ trả lãi. Mức lãi không được vượt trần luật định.
1.2. Vay cá nhân khác vay ngân hàng thế nào?
Hợp đồng vay giữa cá nhân với nhau tuân theo Bộ luật Dân sự. Vay ngân hàng, công ty tài chính là hoạt động tín dụng. Hoạt động này chịu thêm luật chuyên ngành. Bài viết tập trung vào vay giữa cá nhân, cá nhân với doanh nghiệp theo quy định dân sự.
2. Hợp đồng vay tiền có bắt buộc lập văn bản, công chứng không?
Không bắt buộc. Việc vay có thể xác lập bằng lời nói, văn bản hoặc hành vi cụ thể. Công chứng cũng không phải điều kiện để hợp đồng vay có hiệu lực.
Tuy vậy, thực tế tranh chấp cho thấy bên cho vay thường thua vì thiếu chứng cứ. Bên vay chỉ cần phủ nhận là đã vay. Vì vậy hãy lập văn bản trong mọi trường hợp. Với khoản tiền lớn, nên công chứng hoặc có người làm chứng ký tên.
2.1. Chứng cứ cần giữ
- Hợp đồng hoặc giấy vay có chữ ký hai bên.
- Chứng từ chuyển khoản, ghi rõ nội dung “cho vay” và tên người nhận.
- Tin nhắn, email, ghi âm xác nhận khoản nợ và hẹn trả.
- Giấy nhận nợ, biên bản đối chiếu công nợ.
3. Mẫu hợp đồng vay tiền cá nhân (tham khảo)
Bạn có thể sao chép mẫu dưới đây và điều chỉnh theo thỏa thuận thực tế.
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
HỢP ĐỒNG VAY TIỀN
Hôm nay, ngày … tháng … năm …, tại …, chúng tôi gồm:
BÊN CHO VAY (Bên A): Họ tên: … Ngày sinh: … CCCD số: … cấp ngày … tại … Địa chỉ: … Điện thoại: …
BÊN VAY (Bên B): Họ tên: … Ngày sinh: … CCCD số: … cấp ngày … tại … Địa chỉ: … Điện thoại: …
Hai bên thỏa thuận ký hợp đồng với các điều khoản sau:
Điều 1. Số tiền vay. Bên A cho Bên B vay số tiền … đồng (bằng chữ: …). Bên B đã nhận đủ tiền khi ký hợp đồng này bằng hình thức (tiền mặt/chuyển khoản).
Điều 2. Mục đích vay. Bên B vay để … Bên B cam kết sử dụng đúng mục đích.
Điều 3. Thời hạn vay. Thời hạn vay là … tháng, từ ngày … đến hết ngày …
Điều 4. Lãi suất. Lãi suất …%/năm (không vượt quá 20%/năm), tính trên số tiền vay thực tế và thời gian vay. Kỳ trả lãi: … (hoặc: hai bên thỏa thuận khoản vay không tính lãi).
Điều 5. Phương thức trả nợ. Bên B trả (một lần/nhiều lần) bằng (tiền mặt/chuyển khoản) vào tài khoản của Bên A: … Mỗi lần trả phải có biên nhận hoặc chứng từ chuyển khoản.
Điều 6. Trả nợ trước hạn. Bên B được trả nợ trước hạn nếu báo trước cho Bên A … ngày. Lãi tính đến ngày trả thực tế.
Điều 7. Chậm trả. Nếu chậm trả, Bên B chịu lãi chậm trả theo thỏa thuận (không vượt trần luật định) hoặc theo quy định của Bộ luật Dân sự.
Điều 8. Biện pháp bảo đảm (nếu có). Khoản vay được bảo đảm bằng … theo hợp đồng bảo đảm riêng.
Điều 9. Giải quyết tranh chấp. Hai bên thương lượng. Không thương lượng được thì khởi kiện tại Tòa án nhân dân có thẩm quyền.
Điều 10. Hiệu lực. Hợp đồng lập thành … bản, mỗi bên giữ … bản, có giá trị như nhau, có hiệu lực từ ngày ký.
BÊN CHO VAY (ký, ghi rõ họ tên) BÊN VAY (ký, ghi rõ họ tên)
4. Phân tích sáu điều khoản quan trọng nhất
4.1. Thông tin các bên
Ghi đầy đủ họ tên, số CCCD, địa chỉ thường trú và số điện thoại. Thông tin chính xác giúp xác định đúng bị đơn nếu phải khởi kiện. Với doanh nghiệp, ghi thêm mã số thuế và người đại diện theo pháp luật.
4.2. Số tiền và cách giao nhận
Ghi số tiền bằng số và bằng chữ. Nói rõ đã giao tiền khi nào, bằng hình thức nào. Nếu chuyển khoản, ghi số tài khoản và nội dung chuyển. Khoản tiền chưa giao thực tế thì chưa phát sinh nghĩa vụ trả nợ.
4.3. Thời hạn vay
Nên ghi ngày đến hạn cụ thể. Không ghi thời hạn khiến việc xác định ngày chậm trả khó khăn. Khi đó bên cho vay phải thông báo yêu cầu trả nợ trong thời gian hợp lý.
4.4. Lãi suất
Đây là điều khoản dễ vi phạm nhất. Phần 5 bên dưới phân tích chi tiết.
4.5. Phương thức và thời điểm trả nợ
Ghi trả một lần hay nhiều đợt, trả gốc và lãi cùng lúc hay tách riêng. Yêu cầu biên nhận cho mỗi lần trả. Biên nhận là bằng chứng bên vay đã trả bao nhiêu.
4.6. Bảo đảm và giải quyết tranh chấp
Khoản vay lớn nên có tài sản bảo đảm, như thế chấp, cầm cố hoặc bảo lãnh. Hợp đồng bảo đảm lập riêng. Thế chấp bất động sản phải công chứng và đăng ký theo quy định. Điều khoản tranh chấp nên ghi rõ Tòa án nơi giải quyết.
5. Lãi suất vay tiền: mức trần và rủi ro hình sự
5.1. Trần lãi suất 20%/năm
Khoản 1 Điều 468 Bộ luật Dân sự 2015 cho phép các bên tự thỏa thuận lãi suất. Nhưng mức lãi không được vượt quá 20%/năm của khoản tiền vay. Tính ra khoảng 1,67%/tháng. Trường hợp luật khác có quy định khác thì áp dụng luật đó.
Nếu thỏa thuận vượt trần, phần lãi vượt không có hiệu lực. Bên vay không phải trả phần này. Số tiền gốc và phần lãi trong trần vẫn phải trả.
5.2. Lãi chậm trả
Khi bên vay chậm trả, hai bên có thể thỏa thuận mức lãi chậm trả. Mức này cũng không vượt trần luật định. Nếu không thỏa thuận, lãi chậm trả bằng 50% mức lãi suất giới hạn, tức 10%/năm (khoản 2 Điều 468).
5.3. Khi nào bị truy cứu trách nhiệm hình sự?
Điều 201 Bộ luật Hình sự quy định tội cho vay lãi nặng trong giao dịch dân sự. Theo hướng dẫn của Hội đồng Thẩm phán TAND tối cao, cho vay lãi nặng là cho vay với lãi suất gấp 5 lần trở lên mức trần tại khoản 1 Điều 468. Tức từ 100%/năm trở lên.
Ngoài lãi suất, người vi phạm còn phải thuộc một trong các trường hợp luật quy định, ví dụ thu lợi bất chính từ 30 triệu đồng trở lên. Chi tiết xem bài tội cho vay nặng lãi xử lý thế nào và Điều 201 Bộ luật Hình sự.
Lưu ý: lãi cao hơn 20%/năm nhưng dưới ngưỡng hình sự chủ yếu là vi phạm dân sự. Phần vượt vô hiệu, chưa chắc là tội phạm.
6. Những lỗi thường gặp khi lập giấy vay tiền
- Không ghi ngày giao tiền: khó xác định thời hạn và thời điểm chậm trả.
- Ghi lãi quá cao: phần vượt trần vô hiệu, còn gây rủi ro pháp lý cho người cho vay.
- Tên người vay viết tắt, sai CCCD: khó chứng minh người ký đúng là bên vay.
- Chuyển khoản cho người khác: nên ghi rõ trong hợp đồng người nhận tiền thay.
- Không giữ biên nhận trả nợ: bên vay mất bằng chứng đã trả, bên cho vay mất căn cứ tính lãi.
- Dùng giấy mượn tiền một dòng: thiếu thời hạn, lãi và cách trả.
Hợp đồng có điều khoản trái luật hoặc ký do bị lừa dối có thể bị tuyên vô hiệu. Xem thêm bài hợp đồng vô hiệu 2026.
7. Bên vay không trả nợ: phải làm gì?
7.1. Các bước xử lý
- Bước 1: gửi thông báo nhắc nợ bằng văn bản hoặc tin nhắn, lưu bằng chứng gửi.
- Bước 2: thương lượng, lập biên bản gia hạn hoặc cam kết trả nợ.
- Bước 3: tập hợp chứng cứ: hợp đồng, chuyển khoản, tin nhắn.
- Bước 4: nộp đơn khởi kiện tại Tòa án có thẩm quyền.
Không dùng biện pháp đe dọa, bôi nhọ hoặc gây sức ép trái luật. Những hành vi này có thể bị xử lý hành chính hoặc hình sự. Xem bài nguyên tắc không được làm khi đòi nợ.
7.2. Nộp đơn ở đâu?
Từ 01/7/2025, Tòa án nhân dân khu vực xét xử sơ thẩm phần lớn tranh chấp dân sự. Nguyên tắc chung là nộp tại Tòa nơi bị đơn cư trú hoặc làm việc. Hai bên có thể thỏa thuận chọn Tòa khác theo luật tố tụng.
7.3. Còn bao lâu để khởi kiện?
Thời hiệu khởi kiện tranh chấp hợp đồng là 3 năm kể từ ngày người có quyền biết hoặc phải biết quyền lợi bị xâm phạm (Điều 429 BLDS 2015). Hết thời hiệu, nếu bên vay yêu cầu áp dụng thì Tòa án có thể đình chỉ giải quyết. Chi tiết tại bài thời hiệu khởi kiện 2026.
Có bản án có hiệu lực mà bên vay vẫn không trả? Tham khảo thủ tục thi hành án dân sự.
8. Dịch vụ soạn hợp đồng vay và đòi nợ tại Công ty Luật Dragon
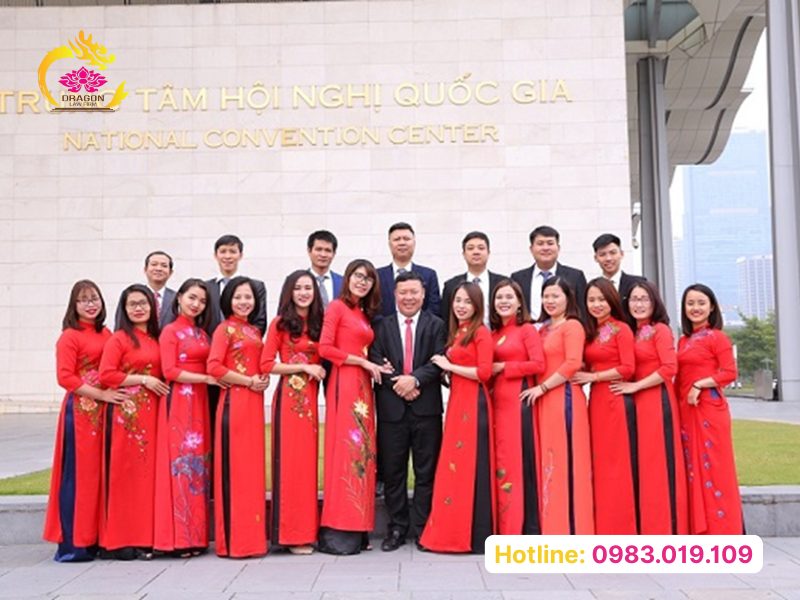
Đội ngũ luật sư và chuyên viên Công ty Luật TNHH Dragon.
Công ty Luật TNHH Dragon có trụ sở tại Long Biên, Hà Nội và chi nhánh tại Hải Phòng. Luật sư hỗ trợ bạn:
- Soạn thảo, rà soát hợp đồng vay, giấy nhận nợ, hợp đồng bảo đảm.
- Kiểm tra lãi suất, tránh điều khoản vô hiệu hoặc rủi ro hình sự.
- Thu thập chứng cứ, gửi thư yêu cầu trả nợ.
- Khởi kiện đòi nợ và đại diện tại Tòa án.
- Tư vấn thuê luật sư thu hồi nợ cá nhân.
Luật sư trưởng Nguyễn Minh Long tại trụ sở Công ty Luật Dragon.
Phí tư vấn trực tiếp từ 500.000 đồng/giờ. Đây là mức giá tham khảo, có thể thay đổi theo vụ việc. Bạn có thể đến văn phòng luật sư tại Hà Nội hoặc đặt lịch qua điện thoại, Zalo.
Giải đáp nhanh
Câu hỏi thường gặp: Mẫu hợp đồng vay tiền
1Hợp đồng vay tiền viết tay có giá trị pháp lý không?▼
Có. Pháp luật không bắt buộc hợp đồng vay phải công chứng. Giấy vay viết tay có chữ ký hai bên vẫn là chứng cứ hợp pháp. Hãy ghi đủ ngày tháng, số tiền, thời hạn, lãi suất và giữ kèm chứng từ giao tiền.
2Cho vay tiền lãi bao nhiêu thì hợp pháp?▼
Lãi suất do hai bên thỏa thuận nhưng không được vượt 20%/năm theo khoản 1 Điều 468 Bộ luật Dân sự 2015. Phần vượt trần không có hiệu lực. Mức lãi từ gấp 5 lần trần trở lên có thể bị xem xét xử lý hình sự theo Điều 201 Bộ luật Hình sự.
3Vay tiền không ghi lãi suất thì tính lãi thế nào?▼
Bên vay chỉ phải trả lãi khi hai bên có thỏa thuận hoặc luật có quy định (Điều 463 BLDS 2015). Nếu không thỏa thuận lãi, bên vay trả đúng số gốc. Khi chậm trả, có thể phát sinh lãi chậm trả theo khoản 2 Điều 468.
4Người vay không trả nợ thì khởi kiện ở đâu?▼
Nộp đơn tại Tòa án nhân dân khu vực có thẩm quyền, thông thường là nơi bị đơn cư trú hoặc làm việc. Cần kèm hợp đồng, chứng từ chuyển tiền và tài liệu chứng minh bên vay đã nhận tiền.
5Thời hiệu khởi kiện đòi nợ vay là bao lâu?▼
Là 3 năm kể từ ngày người cho vay biết hoặc phải biết quyền lợi bị xâm phạm (Điều 429 BLDS 2015). Nên khởi kiện sớm và giữ các bằng chứng nhắc nợ, xác nhận nợ.
Kết luận
Một mẫu hợp đồng vay tiền tốt không cần dài. Nó cần đủ thông tin hai bên, số tiền, thời hạn, lãi suất trong trần 20%/năm và cách trả nợ rõ ràng. Hãy lập văn bản, giữ chứng từ chuyển khoản và biên nhận mỗi lần trả. Khoản vay lớn nên nhờ luật sư rà soát trước khi ký.
Bài viết được kiểm duyệt nội dung bởi Luật sư Nguyễn Minh Long, Công ty Luật TNHH Dragon.
Luật sư Công ty Luật TNHH Dragon rà soát hợp đồng, đánh giá chứng cứ và đề xuất phương án xử lý cụ thể cho bạn.


